遂に発行、アメリカン・エキスプレスのプロパーカード
いかがお過ごしでしょうか、かにみそです。
三井住友銀行の口座「Olive」で現在アカウントランクがゴールドの私(年会費永年無料)ですが、ランク「プラチナプリファード」にて年会費無料を実現すべく、現在資産3,000万円を目標に設定している私。
過去の記事にも書きましたが、道のりは4~5年後と予想しております。
この間にも、定期的にクレジットカードの情報収集を行っていますが、やはりどうしても気になってしまう唯一のカードが。
いくつかの記事で何度か取り上げている、「アメリカン・エキスプレス®・ゴールド・プリファード・カード(以下、「AMEXゴールド」)」です。
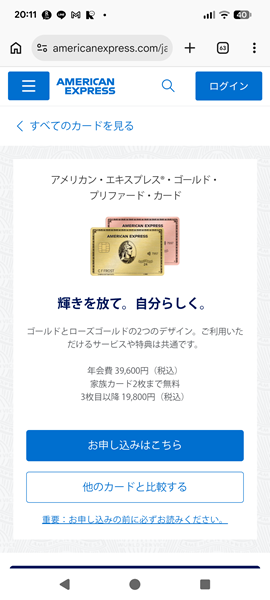
アメリカン・エキスプレス公式HPより(2026.10.13時点)
散々悩んだ末、現在保有中のクレジットカードの整理も兼ねて、今回遂に意を決して発行しました!
気になっていた理由
獲得可能ポイントが大幅に増加
9月に入ったあたりから、公式サイトでの「AMEXゴールド」新規入会キャンペーンによるポイント付与が「105,000ポイント→120,000ポイント」にUPしていました(年会費3年分相当)。
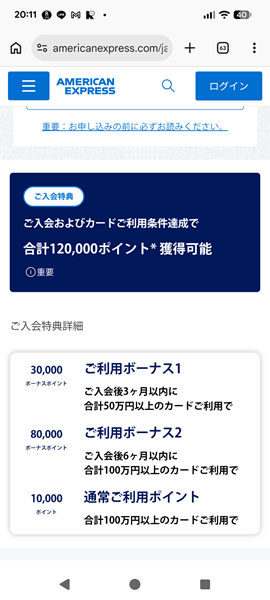
アメリカン・エキスプレス公式HPより(2026.10.13時点)
また、10月に入り、自身が利用しているポイントサイト「モッピー」にて、モッピー経由でのカード発行をした際の報酬ポイントが「1,000ポイント→5,000ポイント」にUPしております。
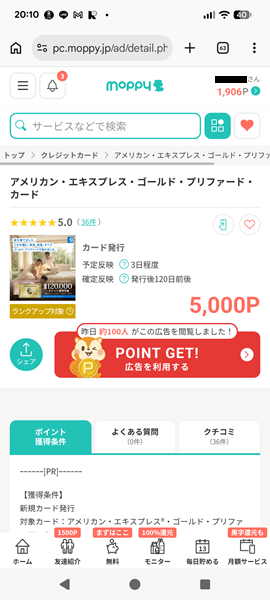
モッピー公式HPより(2026.10.13時点)
これらだけでも19,000円相当の上乗せになります。ここまでの好条件は今後しばらく出てこなさそうな気がします。(発行申込日の2026年10月13日現在)
(なお、公式キャンペーンは10/21より条件が変更され、120,000ポイント獲得に必要な利用額が倍になっています。本当にベストタイミングでの発行でした。)
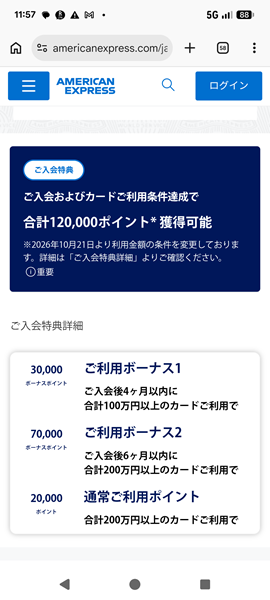
2026.10.21時点で、利用額などの条件が変更に
現在保有中の「三菱UFJカード・プラチナ・アメリカン・エキスプレス®・カード(以下、「三菱UFJプラチナAMEX」)」より使いこなせそう
「三菱UFJカード」にも、「三井住友カード」あるいは「Olive」のように特約店があり、対象店舗で最大20%還元を狙えますが、先駆者だった三井住友カードと比較すると見劣りしてしまい、なかなか利用に至っておりません。
飲食店の中でも業界屈指の対象店(マクドナルド・すかいらーくグループ・ゼンショーグループなど)が多い「三井住友カード」に対して、「三菱UFJカード」は対抗馬が少ない印象を持ちます。
また、自分の場合はきょうだいが多いおかげで、三井住友カードの「家族ポイント制度」だけでも3%の還元上乗せがあり、何も考えなくても(他のポイントアップ条件を達成しなくても)「Olive」で11%の高還元になります。
一方で、「AMEXゴールド」と「三菱UFJプラチナAMEX」との比較に目を向けると、「AMEXゴールド」は年会費が「三菱UFJプラチナAMEX」より17,000円ほど高いものの、保有を継続すると毎年10,000円分のトラベルクレジットが受け取れたり、スターバックスで年間5,000円分、「Amazon」や「Yahoo!ショッピング」を含む特約店で年間10,000円分のキャッシュバックを狙え、「背伸びさせられる」と言うと聞こえは悪いですが「ケチケチせず散財を後押ししてくれる」カードとして存在感を示す気がしました。
また、様々なクレジットカード比較サイトを拝見した結果、「AMEXゴールド」の方が「三菱UFJプラチナAMEX」より人気があるようです。統計では、高い年会費を支払ってでも保有したくなる魅力あるカードだということです。
キャンペーン条件を達成できれば、「Olive プラチナプリファード」までの繋ぎとして、お試し感覚で使える
「Olive プラチナプリファード」だけを見据えて4〜5年蓄財してもよいのですが、蓄財が目的になってしまうと退屈な人生になりかねません。
キャンペーン条件を達成できれば、「AMEXゴールド」の新規入会で獲得できるポイントはカード年会費3年分に相当し、「Olive プラチナプリファード」を見据えながら3年間は年会費実質無料でハイステータスのゴールドカードを利用できる状態です。
キャンペーン達成可否の検証
で、最大の問題は、キャンペーンによる120,000ポイント付与の条件を達成できるか、これに尽きます。
(もちろん、検証したうえでの発行決断です。)
- カード発行後3カ月以内に50万円利用で30,000ポイント
- 半年以内に100万円利用で80,000ポイント
- 100万円利用分の通常ポイント10,000ポイント
なんせ好条件とはいえ、「三井住友カード ゴールド(NL)」の年間100万円利用ミッション(年会費永年無料化の条件)の2倍のスピード感で決済していかなくてはいけません。
買い控えしていた欲しいものを含め、見積ってみた結果が以下です。
- 半年以内に費用に出来そうな必要経費(見積)
- スマートフォン(サブ) 約7万~12万
- 車検代 約10万
- 次々回車検までの点検代先払い 約4万
- 年金保険(増額・追加契約を検討) 約12万
- ブログ用サーバーレンタル代 約1万
- ハウスマネーチャージ(KOMECA・ドトールバリューカード・スターバックスカードなど) 約4万
- 2027年度ふるさと納税 約4万
- ガソリン代 約2万
- 趣味の岩盤浴 約3万
- 「買おうかな、使おうかな」と思う商品・サービス
- SIXPAD コアベルト 約5万
- スポーツジム会費 約3万
- 旅行代
- ベッド
- 最終手段
- Amazonギフト(チャージ上限30万円)
最終手段を利用しておおよそ90万円で、最終手段への依存はその他雑費や通信費、ドライブや旅行の計画で減らしたい方針です。
まとめ
「さらなる見栄」か、はたまた「自己発掘への布石」か。
資産が3,000万円になるまで蓄財するか悩みましたが、「Olive プラチナプリファード」の年会費無料ラインへの到達が4〜5年かかるのを見越して、「AMEXゴールド」を年会費3年分に相当するポイントを獲得しつつ保有してみようという結論に至りました。一時的な散財を許容した格好です。
発行にあたっては、審査で「お金に困っている人」と思われないよう、保有中のカードの解約との期間が短すぎないよう配慮しました。
さて、果たして自分らしく輝きを放つ事はできるのでしょうか?